Cómo armar un objetivo de ahorro: monto, horizonte y aporte
Monto, horizonte y aporte: tres datos para armar un objetivo de ahorro con una cuenta simple, sin contar rendimientos.
Cómo armar un objetivo de ahorro: monto, horizonte y aporte
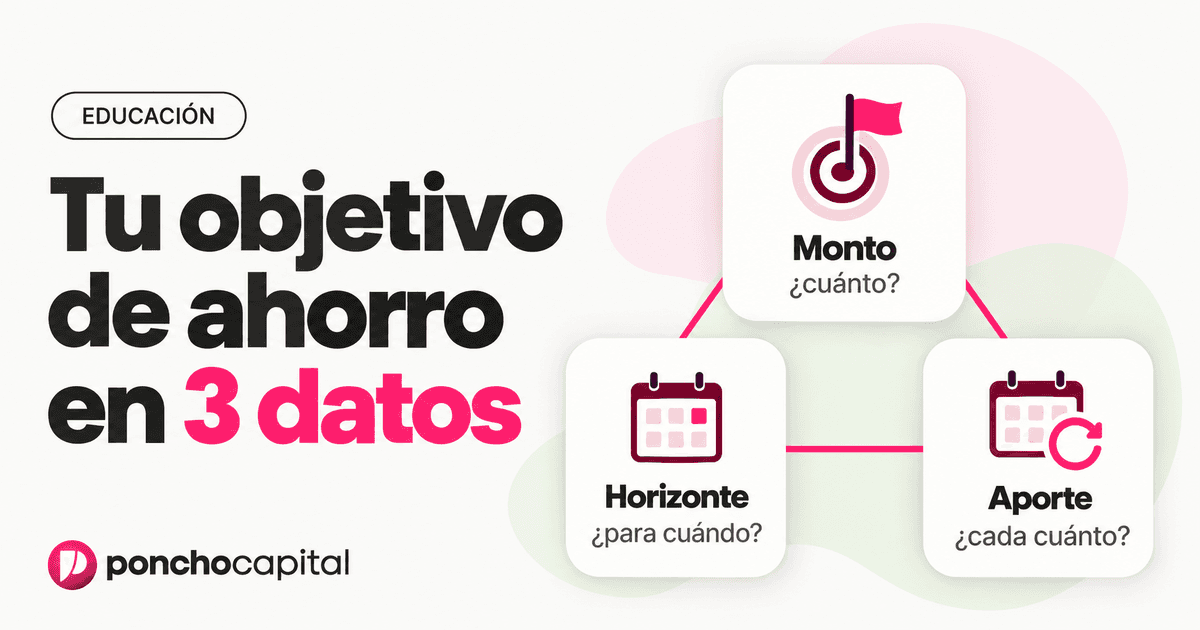
Un objetivo que se puede cumplir tiene tres datos: cuánto necesitás, para cuándo y cuánto vas a poner cada mes. Con esos tres, "quiero ahorrar" pasa a ser un plan.
Por Ezequiel Estrada, Fundador de Poncho Capital Última actualización: octubre de 2026
"Quiero ahorrar más" es una de las frases que más se repiten y una de las que menos duran. No es falta de ganas. Es que no dice cuánto, ni hasta cuándo, ni a qué ritmo, y sin esos datos no hay forma de saber si vas bien o si vas tarde.
En esta nota armamos un objetivo con tres piezas: monto, horizonte y aporte. Sirve para un viaje, la mudanza, un curso, la seña de algo grande o un colchón extra una vez que el fondo de emergencia ya está cubierto. Alcanza con una calculadora y diez minutos.
Las tres piezas de un objetivo
Un objetivo se define con tres preguntas, y las tres están atadas entre sí: si cambiás una, se mueven las otras.
| Pieza | Pregunta | Ejemplo ilustrativo |
|---|---|---|
| Monto | ¿Cuánto necesito? | $1.800.000 para mudarme (depósito, primer mes y flete) |
| Horizonte | ¿Para cuándo lo necesito? | En 12 meses, octubre de 2027 |
| Aporte | ¿Cuánto pongo y cada cuánto? | $125.000 por mes, más los $300.000 que ya tengo |
Los montos de esta nota son redondos para que la cuenta se lea fácil. No son precios actuales de nada.
Monto: un número, no una sensación
"Bastante" o "lo que pueda" no se puede seguir. Para llegar a un número, desarmá el objetivo en partes y sumalas, como hicimos con el presupuesto real de un viaje. Sumá también un margen para lo que no ves venir: el flete que sale más caro, el trámite que no tenías en cuenta.
Definí el monto en la moneda en la que vas a pagar. Si el gasto es en pesos, en pesos. Si es en el exterior o se paga en USD, en USD. Y si es en pesos, tené presente que los precios se mueven: el número se revisa cada tanto, no se escribe una vez y se olvida.
Horizonte: la fecha que ordena todo
El horizonte es el "hasta cuándo", con fecha concreta. "Algún día" no es un horizonte. Como referencia: corto son semanas o pocos meses, medio son varios meses a un par de años, y largo es más allá.
El horizonte no es un pronóstico de cuánto vas a juntar. Es el límite del plan: te dice cuánto tiempo esa plata puede estar apartada sin que la necesites, y por eso también define qué tipo de instrumento tiene sentido. Si vas a usar esa plata en cuatro meses, no puede quedar en algo de lo que no puedas salir antes de esa fecha.
Aporte: el ritmo que podés sostener
El aporte tiene dos partes. El aporte inicial es lo que ya tenés para este objetivo. El aporte periódico es lo que sumás cada mes, o cada quincena si cobrás así.
La regla es elegir un aporte que puedas sostener en un mes flojo, no en el mejor mes del año. Un aporte chico que se cumple siempre vale más que uno ambicioso que se saltea cada dos meses.
La cuenta, sin contar rendimientos
Con monto y horizonte definidos, el aporte sale de una división:
> Aporte mensual = (monto del objetivo menos lo que ya tenés) ÷ meses hasta la fecha
Con el ejemplo de la mudanza: necesitás $1.800.000, ya tenés $300.000 y faltan 12 meses. Te faltan $1.500.000, que divididos en 12 dan $125.000 por mes.
La cuenta también se puede hacer al revés. Si sabés que podés aportar $100.000 por mes, dividís lo que falta por ese aporte: $1.500.000 ÷ $100.000 son 15 meses. Ya no elegís la fecha, la fecha sale de tu ritmo.
Hacemos la cuenta sin rendimientos a propósito. Si la plata está invertida, su valor puede subir o bajar en el camino, y nadie puede prometerte cuánto. Lo que sí depende de vos es el monto, la fecha y el aporte. Un plan que cierra solo con aportes no necesita que el mercado acompañe para llegar.
Qué hacer si el número no cierra
Si la cuenta te da un aporte que no podés pagar, tenés tres palancas. Así cambia el aporte para el mismo objetivo de $1.800.000, arrancando de cero:
| Horizonte | Aporte mensual | Total aportado |
|---|---|---|
| 6 meses | $300.000 | $1.800.000 |
| 12 meses | $150.000 | $1.800.000 |
| 18 meses | $100.000 | $1.800.000 |
Si aportás $100.000 por mes durante 18 meses, juntás $1.800.000 sin contar rendimientos. El objetivo es el mismo, lo que cambia es cuánto te exige cada mes.
1. Estirar el horizonte. Si la fecha no es fija, correrla unos meses baja el aporte. 2. Ajustar el monto. Una versión más simple del objetivo: menos días de viaje, un flete compartido, el curso en dos etapas. 3. Subir el aporte. Recortar un gasto puntual o destinar un ingreso extra al objetivo.
Conviene mover una palanca por vez. Si tocás las tres juntas, después no sabés cuál funcionó. Y mejor que la cuenta te frene hoy y no el mes antes de la fecha.
Errores que desarman el plan
Casi todos los objetivos que se caen tienen alguno de estos problemas desde el principio:
1. Usar el fondo de emergencia como aporte. Esa plata tiene otro trabajo. Si todavía no lo tenés armado, empezá por ahí: orden mínimo y fondo de emergencia. 2. Calcular el aporte con el mejor mes del año. El aguinaldo o un bono son una ayuda extra; el aporte se calcula con lo que entra en un mes común. 3. Dejar la fecha abierta. Sin horizonte no hay aporte posible, porque no tenés por cuánto dividir. 4. Contar con rendimientos para que cierre. Si el plan solo funciona suponiendo que la plata va a crecer, el plan no cierra. 5. Mezclar la plata del objetivo con la de todos los días. Si está en la misma cuenta que los gastos del mes, la cabeza la trata como disponible. 6. Varios objetivos con la misma plata. Cada objetivo necesita su propio monto, su fecha y su aporte, aunque sean chicos.
Cómo hacerlo en Poncho
Con los tres datos definidos, ponerlo en marcha lleva cuatro pasos:
1. Escribí el objetivo en una frase. Por ejemplo: "Quiero juntar $1.800.000 para octubre de 2027, aportando $125.000 por mes". Si no entra en una frase, falta alguna pieza. 2. Elegí dónde va la plata según el horizonte. En horizontes cortos importa poder salir a tiempo sin que el valor se mueva mucho en el camino (liquidez y poca oscilación). En horizontes medios, que el plazo del instrumento calce con tu fecha. En ambos casos, en la moneda del objetivo. 3. Apartá el aporte el día que cobrás. Transferí el monto del mes a tu cuenta comitente en Poncho Capital e invertí en el instrumento que elegiste. Que la plata del objetivo salga de la cuenta de todos los días es parte del plan. 4. Agendá una revisión mensual. Tres preguntas: ¿aporté lo previsto?, ¿el monto sigue siendo el correcto?, ¿la fecha sigue en pie? Si alguna cambió, ajustás una palanca.
Tu próximo paso
Un objetivo con monto, fecha y aporte deja de ser un deseo y pasa a ser algo que podés seguir mes a mes. No hace falta empezar con mucho: hace falta empezar con los tres datos claros.
Escribí hoy tu objetivo en una frase y hacé la cuenta. Si querés empezar a aportar en una cuenta regulada por la CNV, podés abrir tu cuenta en Poncho Capital.
---
Este contenido es de carácter educativo y no constituye asesoramiento financiero. Poncho Capital está regulada por la CNV (Matrícula Nº 1778).
Newsletter
¿Te gustó este artículo?
Suscribite a nuestro newsletter para recibir más contenido como este directamente en tu bandeja de entrada.
Poncho Capital Market SAS es Agente Productor ante la CNV bajo la matrícula N° 1778. Este contenido es educativo e informativo y no constituye asesoramiento personalizado ni oferta de inversión.