Dónde poner la plata de tus vacaciones (spoiler: no en la cuenta común)
Si ya sabés cuánto te sale el viaje, la pregunta siguiente es dónde dejar la plata mientras juntás, sin que la inflación se la coma.
Dónde poner la plata de tus vacaciones (spoiler: no en la cuenta común)
Si ya sabés cuánto te sale el viaje (en la nota anterior armamos ese número), la pregunta siguiente es dónde dejar la plata mientras juntás, sin que la inflación se la coma y sin quedarte sin liquidez el día que tenés que pagar.
Ese cálculo sirve de poco si la plata queda en el mismo lugar donde pagás el supermercado y el streaming. Esta nota es sobre eso: dónde guardar la plata de las vacaciones para que el plan no se diluya en silencio.
No hay una respuesta única ni un "mejor instrumento". Hay opciones que encajan mejor o peor según tu horizonte, la liquidez que necesitás, la moneda en la que vas a gastar y cuánta variación podés tolerar.
Por qué la cuenta común te juega en contra
La cuenta común es perfecta para gastar. Para juntar plata hacia una fecha suele ser el peor lugar: te invita a tocarla y no la protege de la inflación. Mezcla tres cosas que conviene separar:
1. Está siempre a mano. Eso está bien para el día a día, pero en una meta cada "lo saco y después lo repongo" es un agujero en el plan. 2. No hay separación mental. Si la plata del viaje está junto a la de los gastos, la cabeza la trata como disponible, no como comprometida. 3. Los pesos quietos pierden valor. Cualquiera que viva en Argentina lo sabe: los pesos que esperan en una caja de ahorro compran menos cada mes. Es el desgaste silencioso del presupuesto que calculaste.
La cuenta común no falla como cuenta. Falla como lugar para guardar una meta de varios meses.
Qué mirar antes de elegir dónde ponerla
Para un viaje dentro de 3, 6 o 12 meses, estas son las preguntas que importan.
Horizonte
¿Cuándo necesitás la plata? No es lo mismo una escapada de fin de semana que las vacaciones familiares de julio. La fecha define si te sirve algo que se rescata en días hábiles o algo con vencimiento fijo.
Liquidez
¿En cuántos días hábiles podés tener la plata disponible? Si el vuelo se paga el viernes y el rescate tarda más de lo que pensabas, el plan se complica. El plazo de rescate de cada fondo está en su reglamento, así que conviene mirarlo ahí y no confiar en lo que se dice en el grupo de WhatsApp.
Moneda
¿El viaje se paga sobre todo en pesos o tiene una parte en USD? Si el gasto grande es local (ruta, alojamiento en Argentina, comidas), tener la plata en pesos acompaña mejor ese flujo. Si la parte fuerte es en el exterior, la conversación es otra. En esta nota nos enfocamos en el caso en que la mayor parte del presupuesto está en pesos.
Cuánta variación tolerás
¿Podés ver que el valor de tu inversión suba o baje un poco sin salir corriendo a rescatar todo antes del viaje? Si la respuesta es no, conviene ir por opciones más conservadoras y plazos cortos. Si la respuesta es "un poco sí, mientras tenga la plata a tiempo", se abren más opciones. No se trata de ser valiente, sino de ser honesto con vos y con la fecha del pasaje.
Estas cuatro preguntas evitan caer en "¿cuál rinde más?" sin contexto. Cuando la meta tiene fecha, que la plata esté disponible a tiempo suele importar más que cualquier comparación de rendimientos.
FCI en pesos, en simple
Un Fondo Común de Inversión (FCI) en pesos junta la plata de muchas personas bajo un reglamento, y lo administra una sociedad gerente supervisada por la CNV. Vos aportás pesos y comprás cuotas de un fondo que tiene una política de inversión definida: hay fondos más cortos o más largos, más conservadores o con más variación.
Lo que te importa para las vacaciones:
Un FCI no es una cuenta que rinde sola, no es un plazo fijo con una tasa pactada y no es plata sin riesgo. El valor de la cuota puede subir o bajar. Por eso acá no te recomendamos un fondo puntual, sino una forma de elegir con criterio.
Cuenta común, FCI en pesos o colocación a plazo: qué rol cumple cada uno
| Cuenta común | FCI en pesos | Colocación a plazo | |
|---|---|---|---|
| Liquidez | Inmediata, y fácil de gastar | Rescate en días hábiles, según el reglamento | Al vencimiento; salir antes suele tener costo o condiciones |
| Horizonte | Días, gasto corriente | Semanas a meses | Plazo conocido de antemano |
| Para qué sirve en tu viaje | Pagar el día a día, no guardar la meta | Ir juntando la plata del viaje con liquidez planificada | Guardar una parte que no vas a necesitar hasta una fecha concreta |
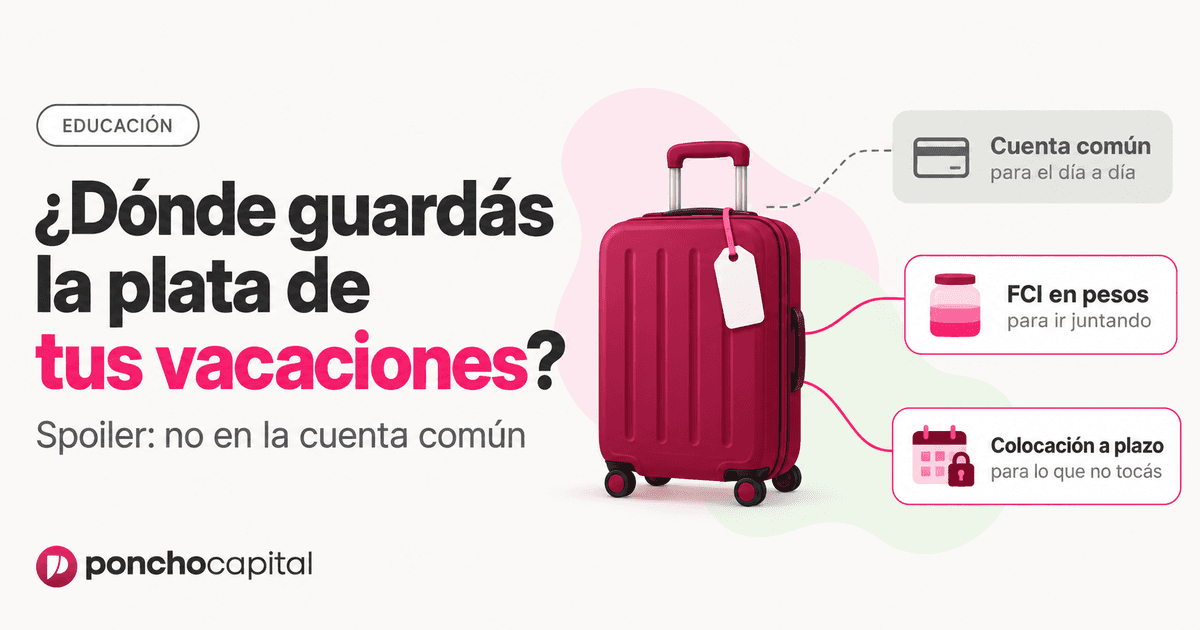
En la práctica, la cuenta común paga el café del aeropuerto. El FCI en pesos puede ser donde vas sumando la plata del viaje mes a mes. Y una colocación a plazo puede servir para una parte que sabés que no vas a tocar hasta, por ejemplo, 30 o 60 días antes de viajar. Combinar está bien, siempre que cada parte tenga su función.
Cómo hacerlo en Poncho
1. Retomá tu número. El costo total del viaje dividido por los meses que faltan te da el aporte mensual. Si todavía no lo tenés, acá está el cálculo. 2. Anotá la fecha del viaje en el calendario, no en la cabeza. Marcá el día en que necesitás tener la plata disponible. 3. Elegí dónde ponerla con las cuatro preguntas (horizonte, liquidez, moneda y variación). Si el presupuesto es en pesos y el viaje es en meses, evaluá un FCI en pesos con un plazo de rescate que te sirva. Si una parte ya está cerrada hasta cierta fecha, mirá también una colocación a plazo. 4. Separá el aporte del gasto. Transferí el monto del mes a tu cuenta comitente y suscribí lo que elegiste. El gesto importa: la plata del viaje sale de la cuenta común. 5. Agendá el próximo control. Un recordatorio mensual para revisar cómo vas.
Tu próximo paso
Si la plata del viaje sigue en la cuenta común, el plan es todavía un deseo con saldo. Cuando tiene su propio lugar, con horizonte y liquidez pensados, el viaje deja de competir con el delivery.
Elegí dónde vas a guardar la plata de tus vacaciones y ajustá el aporte al número que calculaste. Entrá a tu cuenta en Poncho Capital y dejalo armado hoy.
En la próxima nota vamos al hábito que casi todos se saltean: el control mensual (qué entró, qué salió, qué quedó) y qué hacer cuando un mes se complica, sin tirar el plan a la basura.
---
Este contenido es de carácter educativo y no constituye asesoramiento financiero. Poncho Capital está regulada por la CNV (Matrícula Nº 1778).
Newsletter
¿Te gustó este artículo?
Suscribite a nuestro newsletter para recibir más contenido como este directamente en tu bandeja de entrada.
Poncho Capital Market SAS es Agente Productor ante la CNV bajo la matrícula N° 1778. Este contenido es educativo e informativo y no constituye asesoramiento personalizado ni oferta de inversión.